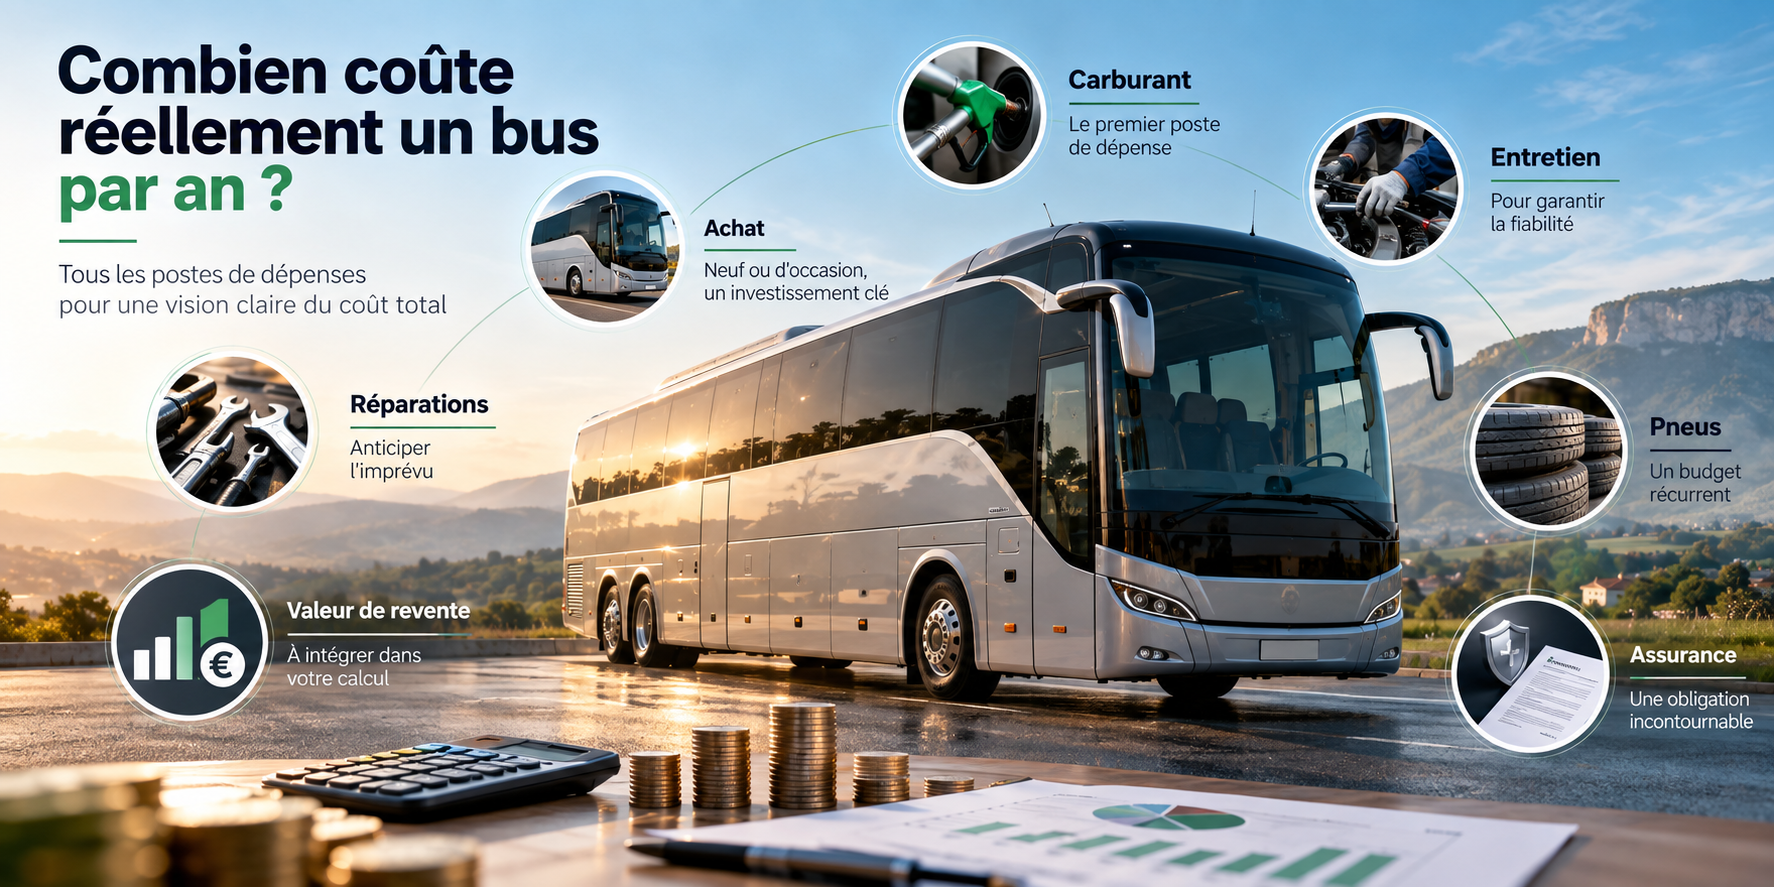
Acheter un bus ou un autocar représente un investissement important. Pourtant, le prix d’achat ne constitue qu’une partie du véritable coût du véhicule.
Un bus acheté 25 000 € peut finalement revenir plus cher qu’un véhicule payé 40 000 € si le premier consomme davantage, nécessite rapidement des pneumatiques, connaît plusieurs pannes ou reste régulièrement immobilisé.
Pour un transporteur, une collectivité, une association ou une entreprise, la bonne question n’est donc pas uniquement :
« Combien coûte un bus ? »
mais plutôt :
« Combien ce bus va-t-il réellement me coûter chaque année ? »
Pour répondre correctement, il faut prendre en compte l’ensemble des dépenses : achat ou financement, décote, carburant, entretien, pneumatiques, assurance, réparations, contrôles, consommables et immobilisations.
C’est ce que l’on appelle généralement le coût total de possession, ou TCO (Total Cost of Ownership).
Dans ce guide, Dromebus vous explique comment calculer le coût annuel réel d’un bus ou d’un autocar et surtout comment comparer deux véhicules autrement qu’en regardant uniquement leur prix d’achat.
CALCULATEUR GRATUIT • TCO BUS & AUTOCAR
Calculez le coût réel de votre bus
Le prix d’achat ne représente qu’une partie du coût d’un bus.
Renseignez vos données pour estimer le coût annuel du véhicule,
son coût au kilomètre et son coût total sur votre durée de détention.
Estimation du coût de votre bus
Coût annuel moyen—
Coût par kilomètre—
Coût total sur la période—
Carburant par an—
Litres consommés par an—
Décote économique moyenne annuelle—
Entretien + pneus + réparations—
Part du carburant dans le coût annuel—
Kilométrage total sur la période—
Et si vous réduisiez la consommation de 2 L/100 km ?
Cette simulation est fournie à titre indicatif et ne constitue
ni un devis ni une étude comptable. Les coûts réels dépendent
du véhicule, de son état, de son utilisation et des dépenses
effectivement supportées. Le calcul n’intègre pas le conducteur,
les frais de structure, les péages ni les éventuelles pertes
d’exploitation liées à une immobilisation.
Combien coûte réellement un bus par an en 2026 ?
Il n’existe pas de montant unique applicable à tous les véhicules.
Un autocar scolaire effectuant 25 000 km par an n’a évidemment pas le même coût qu’un autocar de tourisme parcourant 100 000 km.
De même, un véhicule récent Euro 6 parfaitement entretenu ne présente pas le même profil économique qu’un autocar ancien nécessitant régulièrement des réparations.
Le coût annuel dépend principalement de :
Poste de dépense
Impact sur le coût annuel
Achat, financement ou décote
Élevé
Carburant ou énergie
Très élevé si kilométrage important
Entretien courant
Incontournable
Pneumatiques
Variable selon kilométrage et utilisation
Réparations
Très variable
Assurance
Incontournable
Contrôles et obligations réglementaires
À budgéter
Immobilisation
Potentiellement très coûteuse
Main-d’œuvre de conduite
Majeure si l’on calcule le coût complet d’exploitation
Il faut donc distinguer le coût annuel du véhicule du coût complet de l’activité de transport.
Le second inclut notamment le conducteur et d’autres frais d’exploitation de l’entreprise.
La formule pour calculer le coût annuel réel d’un bus
Une première estimation peut être obtenue avec la formule suivante :
Coût annuel du bus = coût annuel d’acquisition + carburant + entretien + pneumatiques + assurance + réparations + contrôles + autres frais
Pour aller encore plus loin :
Coût au kilomètre = coût annuel total ÷ nombre de kilomètres parcourus dans l’année
Ce deuxième indicateur est particulièrement intéressant pour comparer plusieurs véhicules.
Un bus coûtant 25 000 € par an et parcourant 25 000 km représente un coût véhicule de :
1 €/km
Un autre coûtant 45 000 € par an mais parcourant 75 000 km représente :
0,60 €/km
Le véhicule qui coûte le plus cher sur l’année n’est donc pas nécessairement celui dont le coût kilométrique est le plus élevé.
1. Le prix d’achat : ne pas confondre investissement et coût annuel
Imaginons un autocar d’occasion acheté 40 000 €.
Il serait incorrect d’intégrer automatiquement 40 000 € au coût de chacune de ses années d’exploitation.
Si l’entreprise conserve le véhicule pendant plusieurs années, l’investissement est réparti économiquement sur sa durée d’utilisation.
Prenons un exemple volontairement simplifié.
Un véhicule acheté 40 000 € et revendu 10 000 € cinq ans plus tard a subi une perte de valeur de :
40 000 – 10 000 = 30 000 €
Soit, en moyenne :
6 000 € de perte de valeur par année
Cette méthode simplifiée permet de mieux comprendre le coût économique du véhicule.
En comptabilité, les règles d’amortissement répondent à des principes spécifiques : le calcul économique du TCO et le traitement comptable ne doivent donc pas être confondus.
2. La décote : un coût invisible mais bien réel
La perte de valeur est souvent oubliée.
Pourtant, lorsqu’une entreprise achète un véhicule 80 000 € et le revend quelques années plus tard 30 000 €, les 50 000 € de différence constituent bien un coût économique.
La décote dépend notamment :
de l’âge ;
du kilométrage ;
de la marque et du modèle ;
de la norme Euro ;
de l’état général ;
de l’historique d’entretien ;
des équipements ;
de la demande sur le marché de l’occasion.
C’est également pour cette raison qu’un bus d’occasion peut être financièrement intéressant : une partie importante de la décote initiale a déjà été supportée par son premier propriétaire.
3. Combien coûte le carburant d’un bus par an ?
Le carburant peut représenter plusieurs milliers ou dizaines de milliers d’euros par an selon l’utilisation.
La formule est relativement simple :
Kilométrage annuel × consommation moyenne ÷ 100 × prix du litre
Prenons un exemple purement illustratif.
Un autocar effectue :
60 000 km/an
avec une consommation moyenne retenue pour la simulation de :
28 litres/100 km
Il consommerait alors :
60 000 × 28 ÷ 100 = 16 800 litres/an
Avec un carburant hypothétiquement facturé 1,70 €/litre :
16 800 × 1,70 € = 28 560 € par an
Une variation relativement faible de la consommation peut donc représenter plusieurs milliers d’euros sur une année.
Pourquoi la consommation d’un bus varie-t-elle autant ?
La consommation réelle dépend de nombreux paramètres :
poids du véhicule ;
motorisation ;
charge ;
nombre de passagers ;
type de parcours ;
circulation ;
relief ;
conduite ;
température ;
climatisation ;
pneumatiques ;
entretien ;
vitesse moyenne.
Un autobus urbain circulant constamment en ville n’est donc pas comparable à un autocar effectuant principalement des trajets routiers ou autoroutiers.
4. L’entretien courant : une dépense à prévoir dès l’achat
Un véhicule professionnel ne doit pas être entretenu uniquement lorsqu’une panne apparaît.
L’entretien préventif permet de préserver sa fiabilité et de limiter certains risques d’immobilisation.
Selon le véhicule et les préconisations applicables, les dépenses peuvent concerner notamment :
vidanges ;
filtres ;
fluides ;
freinage ;
suspension ;
batteries ;
courroies ;
climatisation ;
circuits pneumatiques ;
équipements électriques ;
portes ;
éclairage ;
contrôles mécaniques.
Le budget dépend énormément de l’âge, du kilométrage et de l’utilisation.
Un véhicule plus ancien peut parfaitement rester économiquement intéressant s’il a bénéficié d’un entretien rigoureux.
5. Combien coûtent les pneus d’un bus ?
Les pneumatiques représentent un poste à ne surtout pas oublier lors de l’achat d’un véhicule d’occasion.
Leur coût ne doit pas être analysé uniquement à travers le prix d’un pneu.
Il faut considérer :
nombre de pneumatiques × coût de remplacement × fréquence de renouvellement
L’usure dépend ensuite du kilométrage, du type de trajet, des charges, de la géométrie, de la pression et du style de conduite.
Un bus proposé à un tarif attractif mais dont plusieurs pneumatiques arrivent en fin de vie peut nécessiter une dépense significative immédiatement après l’achat.
L’état des pneus doit donc être intégré à la négociation.
6. Les réparations : le poste le plus difficile à prévoir
C’est probablement la variable la plus délicate du TCO.
Un véhicule peut fonctionner une année entière avec uniquement de l’entretien courant puis nécessiter une intervention importante l’année suivante.
Les réparations peuvent concerner :
moteur ;
boîte de vitesses ;
embrayage ;
ralentisseur ;
suspension pneumatique ;
système de freinage ;
climatisation ;
refroidissement ;
électronique ;
portes ;
équipements intérieurs.
Plus le véhicule vieillit, plus il devient important de constituer une provision économique pour les réparations futures.
Dromebus a d’ailleurs déjà montré dans ses guides qu’une réfection moteur, une boîte de vitesses ou une rénovation importante peuvent représenter des dépenses considérables selon le véhicule et l’intervention.
7. L’assurance du bus
Tout véhicule exploité doit naturellement être assuré conformément à son utilisation.
Le montant dépend notamment :
du véhicule ;
de sa valeur ;
de son activité ;
des garanties choisies ;
du kilométrage ;
du profil de l’entreprise ;
des conducteurs ;
des antécédents ;
des franchises.
Il serait donc trompeur d’afficher un « prix moyen d’assurance d’un bus » applicable à tout le monde.
Pour établir un TCO sérieux, utilisez le devis réel de votre assureur.
8. Les contrôles et dépenses réglementaires
Un véhicule de transport collectif est soumis à différentes obligations et contrôles qui dépendent de sa catégorie et de son exploitation.
Ces coûts peuvent paraître modestes lorsqu’ils sont pris individuellement, mais ils doivent être intégrés au budget annuel.
Il faut également tenir compte du temps d’immobilisation nécessaire à certaines opérations.
9. L’immobilisation : le coût que les acheteurs oublient
Une panne ne coûte pas uniquement le montant de la facture du garage.
Elle peut également empêcher le véhicule de travailler.
Prenons un autocar immobilisé pendant plusieurs jours alors qu’il devait assurer des prestations.
Cette notion est fondamentale lorsqu’on compare deux bus d’occasion.
Un bus moins cher à l’achat coûte-t-il forcément moins cher ?
Non.
C’est probablement l’erreur la plus importante à éviter.
Prenons deux véhicules fictifs :
Dépense
Bus A
Bus B
Prix d’achat
20 000 €
32 000 €
Pneumatiques à court terme
3 500 €
0 €
Révision importante
1 500 €
0 €
Climatisation
2 000 €
Fonctionnelle
Freinage
2 500 €
Récent
Historique
Incomplet
Documenté
Dépenses identifiées
29 500 €
32 000 €
Il ne reste déjà plus que 2 500 € d’écart.
Si le Bus A connaît ensuite une panne supplémentaire de 4 000 €, le véhicule initialement affiché 12 000 € moins cher devient potentiellement le plus coûteux.
C’est précisément pourquoi Dromebus recommande déjà d’intégrer les dépenses immédiates et prévisibles au prix d’achat lorsqu’on compare deux véhicules.
Exemple complet : combien peut coûter un autocar sur une année ?
Construisons une simulation pédagogique.
Il ne s’agit pas d’une moyenne du marché mais d’un cas fictif destiné à montrer la méthode de calcul.
Attention : ce montant représente ici le coût simulé du véhicule, pas le coût complet d’une prestation de transport.
Il n’intègre notamment pas le conducteur, les frais de structure de l’entreprise, les péages, le stationnement ou d’autres dépenses liées à une mission particulière.
Pourquoi faut-il distinguer coût du véhicule et coût d’exploitation ?
Cette distinction est essentielle.
Pour calculer le coût complet d’une activité de transport, il faut ajouter aux dépenses du véhicule :
salaires ;
charges liées au personnel ;
frais administratifs ;
locaux ;
logiciels ;
péages ;
stationnements ;
frais commerciaux ;
gestion ;
autres charges de structure.
Le conducteur constitue notamment un poste majeur dans le transport routier de voyageurs. Le CNR prévoit pour 2026 une augmentation de 3 % du coût du personnel de conduite dans son analyse du transport scolaire.
Le présent article s’intéresse donc principalement au coût du bus lui-même.
Quel impact peut avoir une baisse de consommation ?
Reprenons notre véhicule parcourant 60 000 km par an.
À 28 l/100 km :
16 800 litres/an
À 26 l/100 km :
15 600 litres/an
Différence :
1 200 litres/an
Avec notre hypothèse de 1,70 €/litre :
2 040 € économisés par an
Sur cinq ans :
10 200 €
Une différence de seulement 2 litres aux 100 km peut donc avoir un impact économique important lorsqu’un véhicule roule beaucoup.
Quel impact peut avoir le kilométrage annuel ?
Plus un véhicule roule, plus certains postes variables augmentent :
carburant ;
pneumatiques ;
entretien ;
usure ;
certaines réparations.
Mais certains coûts fixes sont répartis sur davantage de kilomètres.
C’est pourquoi le coût par kilomètre constitue un indicateur complémentaire intéressant au coût annuel.
Un bus ancien coûte-t-il forcément plus cher ?
Non.
Un véhicule ancien déjà fortement décoté peut présenter un coût de capital relativement faible.
S’il est mécaniquement sain et correctement entretenu, il peut encore être économiquement pertinent.
En revanche, lorsque les réparations deviennent fréquentes, les immobilisations longues et la fiabilité insuffisante, conserver le véhicule peut finir par coûter davantage que son remplacement.
Il faut donc suivre son coût réel année après année.
À partir de quand faut-il remplacer un bus ?
Il n’existe pas de kilométrage ou d’âge universel imposant économiquement le remplacement.
La décision doit notamment prendre en compte :
coût annuel d’entretien ;
fréquence des pannes ;
durée des immobilisations ;
valeur résiduelle ;
consommation ;
conformité à l’utilisation prévue ;
disponibilité des pièces ;
fiabilité ;
coût d’un véhicule de remplacement.
La bonne question n’est donc pas :
« Mon bus est-il trop vieux ? »
mais :
« Continuer à exploiter ce véhicule reste-t-il économiquement plus intéressant que le remplacer ? »
Comment réduire le coût annuel d’un bus ?
Plusieurs leviers peuvent être étudiés.
Acheter en fonction du TCO plutôt que du prix
Un véhicule légèrement plus cher mais disposant d’un historique documenté et de travaux récents peut représenter une meilleure opération.
Vérifier l’état des consommables avant l’achat
Pneumatiques, freins et autres pièces d’usure peuvent rapidement modifier le coût réel d’acquisition.
Entretenir préventivement le véhicule
Attendre systématiquement la panne peut augmenter le risque d’immobilisation.
Suivre la consommation
Une augmentation anormale peut révéler un problème d’entretien, de pneumatiques, de conduite ou d’exploitation.
Calculer le coût au kilomètre
Cet indicateur permet de suivre l’évolution économique du véhicule et de comparer plusieurs autocars.
Enregistrer toutes les dépenses
Chaque véhicule devrait idéalement disposer de son propre historique :
Sans ces données, il devient difficile de connaître sa véritable rentabilité.
Tableau : les dépenses à intégrer dans votre calcul
Dépense
Fixe ou variable
À intégrer ?
Décote / financement
Plutôt fixe
Oui
Carburant
Variable
Oui
Entretien
Variable
Oui
Pneumatiques
Variable
Oui
Réparations
Variable
Oui
Assurance
Plutôt fixe
Oui
Contrôles
Plutôt fixe
Oui
Immobilisation
Variable
Oui
Péages
Selon utilisation
Si calcul d’exploitation
Conducteur
Exploitation
Si calcul complet
Frais de structure
Exploitation
Si calcul complet
Comment comparer deux bus avant l’achat ?
Créez un tableau sur trois ou cinq ans.
Pour chaque véhicule, estimez :
prix d’achat – valeur de revente + carburant + entretien + pneus + assurance + réparations prévisibles
Puis divisez le résultat par le kilométrage total envisagé.
Vous obtenez alors une estimation du TCO par kilomètre.
Cette approche est beaucoup plus pertinente que :
Bus A : 25 000 € Bus B : 35 000 € Donc Bus A est moins cher.
Ce raisonnement ne tient compte que du prix affiché.
FAQ – Combien coûte réellement un bus ou un autocar par an ?
Combien coûte un bus par an ?
Il n’existe pas de coût annuel unique pour un bus ou un autocar. Le montant dépend principalement du prix d’achat, du kilométrage annuel, de la consommation, du carburant, de l’entretien, des pneumatiques, de l’assurance, des réparations et de la perte de valeur du véhicule.
Un véhicule parcourant 20 000 km par an aura une structure de coûts très différente d’un autocar de tourisme réalisant 80 000 ou 100 000 km par an.
Le meilleur moyen d’obtenir une estimation pertinente consiste donc à calculer individuellement chaque poste de dépense.
Quels sont les principaux coûts d’un bus ?
Les principaux postes à prendre en compte sont :
achat ou financement ;
décote du véhicule ;
carburant ou énergie ;
entretien courant ;
pneumatiques ;
réparations ;
assurance ;
contrôles réglementaires ;
consommables ;
immobilisations et véhicules de remplacement.
Pour calculer le coût complet d’une activité de transport, il faut également ajouter le conducteur, les péages, les frais de structure et les autres charges de l’entreprise.
Qu’est-ce que le TCO d’un bus ?
Le TCO, ou Total Cost of Ownership, correspond au coût total de possession du véhicule.
Au lieu de regarder uniquement son prix d’achat, le TCO cherche à mesurer ce que le bus coûte réellement pendant toute sa période d’utilisation.
Il peut notamment intégrer l’acquisition, la décote, le carburant, l’entretien, les pneus, l’assurance et les réparations, auxquels on retranche éventuellement la valeur de revente du véhicule.
Comment calculer le TCO d’un bus ?
Une formule simplifiée consiste à calculer :
Prix d’achat – valeur de revente + carburant + entretien + pneumatiques + assurance + réparations + autres dépenses liées au véhicule.
Pour comparer plusieurs véhicules, il est préférable d’effectuer le calcul sur une même durée, par exemple trois ou cinq ans.
Comment calculer le coût annuel d’un bus ?
Additionnez les dépenses imputables au véhicule sur une année :
coût annuel d’acquisition ou décote + carburant + entretien + pneus + assurance + réparations + contrôles + autres frais.
Le résultat permet d’obtenir une estimation du budget annuel nécessaire pour exploiter le véhicule, hors conducteur et frais généraux si ceux-ci ne sont pas intégrés au calcul.
Comment calculer le coût d’un bus au kilomètre ?
La formule est :
Coût annuel du véhicule ÷ kilométrage annuel = coût du véhicule au kilomètre.
Par exemple, un bus représentant 45 000 € de dépenses annuelles et parcourant 60 000 km affiche un coût véhicule d’environ :
0,75 €/km.
Ce montant ne représente pas nécessairement le prix de revient complet d’une prestation de transport.
Pourquoi calculer le coût au kilomètre d’un bus ?
Le coût au kilomètre facilite la comparaison entre plusieurs véhicules dont les kilométrages annuels sont différents.
Il permet également de suivre l’évolution du coût d’un véhicule d’une année sur l’autre et de détecter une augmentation excessive de ses dépenses d’entretien ou de réparation.
Le prix d’achat est-il le principal coût d’un bus ?
Pas nécessairement.
Pour un véhicule parcourant beaucoup de kilomètres, le carburant peut représenter une dépense considérable sur plusieurs années.
Un véhicule acheté moins cher peut également nécessiter davantage de réparations ou consommer davantage.
Il faut donc comparer le coût global plutôt que le seul prix affiché.
Un bus moins cher à l’achat est-il forcément plus économique ?
Non.
Un véhicule proposé à un prix attractif peut nécessiter rapidement des pneus, des freins, une révision importante ou une réparation mécanique.
À l’inverse, un véhicule légèrement plus cher mais correctement entretenu et disposant de consommables récents peut présenter un meilleur coût total de possession.
Comment intégrer le prix d’achat dans le coût annuel ?
Pour une analyse économique, il est possible de répartir la perte de valeur du véhicule sur sa durée prévisionnelle de détention.
Par exemple, un bus acheté 50 000 € et revendu 20 000 € cinq ans plus tard aura perdu 30 000 € de valeur.
Dans une approche simplifiée :
30 000 € ÷ 5 ans = 6 000 € par an de perte de valeur moyenne.
Cette approche économique ne doit pas être confondue avec les règles comptables et fiscales d’amortissement.
Qu’est-ce que la valeur résiduelle d’un bus ?
La valeur résiduelle correspond à la valeur estimée du véhicule à la fin de la période étudiée.
Elle est importante dans le calcul du TCO.
Deux bus achetés au même prix peuvent finalement présenter des coûts différents si l’un conserve une valeur de revente nettement supérieure.
Combien un bus perd-il de valeur chaque année ?
Il n’existe pas de pourcentage applicable à tous les véhicules.
La décote dépend notamment de l’âge, du kilométrage, de l’état, de la marque, du modèle, de la motorisation, de la norme Euro, de l’historique d’entretien et de la demande sur le marché de l’occasion.
La perte de valeur n’est par ailleurs pas nécessairement régulière d’une année sur l’autre.
Comment calculer le coût du carburant d’un bus ?
La formule est :
Kilométrage annuel × consommation moyenne ÷ 100 × prix du litre.
Un bus parcourant 50 000 km avec une consommation retenue de 30 l/100 km consommerait ainsi :
15 000 litres par an.
Il suffit ensuite de multiplier ce volume par le prix réel du carburant supporté par l’entreprise.
Combien de litres de carburant consomme un bus par an ?
Cela dépend directement du kilométrage et de la consommation.
Un véhicule parcourant 60 000 km à 25 l/100 km consomme théoriquement :
15 000 litres/an.
À 30 l/100 km :
18 000 litres/an.
Une différence de quelques litres aux 100 km devient donc importante lorsque le kilométrage annuel est élevé.
Quelle est la consommation moyenne d’un bus ou d’un autocar ?
Il n’est pas pertinent d’appliquer une consommation unique à tous les véhicules.
La consommation dépend notamment du modèle, de la motorisation, de la charge, du type de parcours, du relief, de la circulation, de la vitesse, de la climatisation et du comportement du conducteur.
Pour calculer précisément le TCO d’un véhicule déjà exploité, utilisez de préférence sa consommation réellement constatée.
Quelle différence de coût représente 1 litre aux 100 km ?
Sur 60 000 km annuels, une différence de 1 l/100 km représente :
600 litres de carburant par an.
Il suffit ensuite de multiplier ces 600 litres par le prix du carburant.
Sur plusieurs années, une faible différence de consommation peut donc représenter plusieurs milliers d’euros.
Comment réduire la consommation d’un autocar ?
Plusieurs facteurs peuvent être surveillés : entretien du véhicule, pression et état des pneumatiques, charge, conduite, vitesse et organisation des trajets.
Le suivi régulier de la consommation permet également d’identifier rapidement une dérive inhabituelle.
Combien coûte l’entretien annuel d’un bus ?
Le budget varie considérablement selon le véhicule.
Un bus récent parcourant relativement peu de kilomètres n’a pas les mêmes besoins qu’un autocar ancien effectuant plusieurs dizaines de milliers de kilomètres chaque année.
L’historique réel des factures constitue généralement une meilleure base d’estimation qu’un forfait théorique applicable à tous les véhicules.
Que comprend l’entretien courant d’un bus ?
Selon le véhicule et les préconisations du constructeur, il peut notamment comprendre :
vidanges ;
filtres ;
fluides ;
freinage ;
batteries ;
suspension ;
climatisation ;
circuits pneumatiques ;
contrôles mécaniques et électriques ;
équipements de sécurité.
La périodicité varie selon les modèles et l’utilisation.
L’entretien préventif permet-il réellement d’économiser de l’argent ?
Il peut contribuer à limiter certains risques de panne et à détecter des anomalies avant qu’elles ne provoquent des réparations plus importantes.
Pour un véhicule professionnel, l’enjeu est également de réduire les immobilisations imprévues.
Combien coûtent les pneus d’un bus ?
Le montant dépend du nombre de pneumatiques, de leurs dimensions, de leur marque, du type de véhicule et des conditions d’exploitation.
Lors de l’achat d’un bus d’occasion, il est particulièrement important de contrôler l’état de l’ensemble des pneumatiques, car leur remplacement peut représenter une dépense immédiate significative.
Combien de temps durent les pneus d’un bus ?
Il n’existe pas de durée universelle.
Leur longévité dépend du kilométrage, du type de trajet, de la charge, de la pression, du parallélisme, de l’état des trains roulants et du style de conduite.
Le suivi de l’usure est donc préférable à une estimation reposant uniquement sur l’âge ou le kilométrage.
Faut-il intégrer les pneus dans le TCO ?
Oui.
Même lorsqu’ils ne sont pas remplacés chaque année, leur coût doit être réparti sur leur durée d’utilisation afin d’obtenir une estimation réaliste du coût du véhicule.
Comment prévoir le coût des réparations d’un bus ?
Les réparations étant imprévisibles, il peut être utile de créer une provision annuelle à partir de l’historique du véhicule ou de véhicules comparables.
Plus le véhicule est ancien ou kilométré, plus cette enveloppe de précaution devient importante dans l’analyse économique.
Quelles réparations peuvent coûter cher sur un autocar ?
Les interventions importantes peuvent notamment concerner le moteur, la boîte de vitesses, le système de freinage, la suspension pneumatique, le refroidissement, la climatisation, l’électronique ou certains équipements spécifiques.
Le montant dépend énormément du modèle et de la nature de la panne.
Pourquoi l’historique d’entretien est-il important avant d’acheter un bus ?
Il permet de mieux comprendre la manière dont le véhicule a été suivi et d’identifier les interventions déjà réalisées.
Un historique documenté peut également aider à anticiper les dépenses futures.
Deux véhicules présentant le même âge et le même kilométrage peuvent avoir des perspectives de coûts très différentes selon leur entretien passé.
Combien coûte l’assurance d’un bus ?
Il n’existe pas de tarif universel.
Le prix dépend notamment du véhicule, de sa valeur, de son utilisation, des garanties, du profil de l’entreprise, des conducteurs, des franchises et des antécédents.
Pour établir un TCO précis, utilisez le devis réel correspondant au véhicule envisagé.
Faut-il inclure l’assurance dans le coût annuel ?
Oui.
Même si son montant ne varie pas directement avec chaque kilomètre parcouru, l’assurance constitue une dépense nécessaire à l’exploitation du véhicule.
Les contrôles réglementaires doivent-ils être intégrés au TCO ?
Oui.
Les contrôles obligatoires, inspections et autres dépenses nécessaires à l’exploitation doivent être intégrés au budget annuel lorsqu’ils sont supportés par le propriétaire ou l’exploitant.
Qu’est-ce que le coût d’immobilisation d’un bus ?
Il correspond aux conséquences économiques d’une période pendant laquelle le véhicule ne peut pas être utilisé.
Il peut comprendre la location d’un véhicule de remplacement, la sous-traitance d’une prestation, une réorganisation des tournées ou une éventuelle perte de chiffre d’affaires.
Pourquoi une panne coûte-t-elle plus cher que la facture du garage ?
Parce qu’une entreprise de transport a besoin de véhicules disponibles pour assurer ses prestations.
Une réparation de 2 000 € peut avoir un coût économique supérieur si elle entraîne plusieurs jours d’immobilisation et nécessite la location d’un autocar de remplacement.
Selon l’activité, il peut également être nécessaire de prendre en compte une éventuelle perte d’exploitation.
Le conducteur doit-il être inclus dans le coût annuel d’un bus ?
Pas si l’objectif consiste uniquement à calculer le coût du véhicule.
En revanche, pour calculer le coût complet d’une prestation de transport, les dépenses de personnel doivent être intégrées.
Il est donc essentiel de préciser ce que l’on souhaite mesurer.
Les salaires doivent-ils être intégrés au TCO ?
Dans un TCO strictement centré sur le véhicule, ils peuvent être séparés.
Pour analyser la rentabilité globale d’une activité de transport, ils doivent naturellement être pris en compte avec les autres charges de l’entreprise.
Faut-il intégrer les péages ?
Cela dépend du calcul.
Pour mesurer le coût d’une prestation ou d’une ligne précise, oui.
Pour comparer deux bus utilisés sur exactement les mêmes trajets, les péages peuvent être traités séparément puisqu’ils seraient identiques pour les deux véhicules.
Faut-il intégrer le stationnement ?
Oui lorsqu’il représente une dépense directement liée à l’exploitation étudiée.
Comme les péages, il peut être séparé du TCO technique du véhicule lorsque l’objectif est uniquement de comparer plusieurs modèles.
Faut-il intégrer les frais de lavage et de nettoyage ?
Pour connaître le coût complet d’exploitation, oui.
Le nettoyage intérieur et extérieur peut représenter une dépense récurrente, particulièrement pour les autocars de tourisme et les véhicules transportant quotidiennement des passagers.
Un bus neuf coûte-t-il moins cher par an qu’un bus d’occasion ?
Pas nécessairement.
Un véhicule neuf nécessite généralement un investissement supérieur et peut subir une décote importante, mais ses dépenses de réparation peuvent être plus faibles au début de son exploitation.
Un véhicule d’occasion coûte moins cher à acquérir mais peut nécessiter davantage d’entretien.
La comparaison doit donc porter sur le TCO sur plusieurs années.
Un bus d’occasion est-il plus rentable ?
Il peut l’être lorsque son prix d’achat est attractif, que sa décote future est limitée et que son état mécanique est satisfaisant.
Mais une mauvaise occasion nécessitant de nombreuses réparations peut rapidement perdre cet avantage.
L’inspection et l’historique sont donc essentiels.
Vaut-il mieux acheter un bus récent très cher ou un bus ancien moins cher ?
Cela dépend de l’utilisation prévue.
Pour un faible kilométrage annuel, un véhicule plus ancien mais correctement entretenu peut parfois être économiquement pertinent.
Pour une exploitation intensive où chaque immobilisation devient coûteuse, la fiabilité et la disponibilité peuvent justifier un investissement supérieur.
Un bus très kilométré coûte-t-il forcément plus cher ?
Non.
Le kilométrage est un indicateur important mais il doit être analysé avec l’âge, l’entretien et l’utilisation passée.
Un autocar ayant parcouru beaucoup de kilomètres sur de longs trajets et bénéficié d’un suivi rigoureux peut parfois présenter un meilleur état qu’un véhicule moins kilométré mais mal entretenu.
Un bus de 500 000 km peut-il encore être rentable ?
Oui, selon le modèle, l’état et l’historique.
Le kilométrage seul ne permet pas de déterminer la rentabilité future.
Il faut notamment analyser les principaux organes mécaniques, les travaux déjà effectués et les dépenses susceptibles d’arriver prochainement.
À partir de quel kilométrage faut-il remplacer un bus ?
Il n’existe pas de seuil économique universel.
Le remplacement devient pertinent lorsque le coût et le risque liés au maintien du véhicule deviennent supérieurs aux avantages de le conserver.
À partir de quel âge faut-il remplacer un autocar ?
L’âge ne doit pas être le seul critère.
Un véhicule ancien fiable et correctement entretenu peut rester intéressant. À l’inverse, un véhicule plus récent connaissant des problèmes récurrents peut devenir coûteux.
Il faut également prendre en compte les contraintes réglementaires et environnementales applicables à son exploitation.
Comment savoir s’il est temps de remplacer un bus ?
Surveillez plusieurs indicateurs :
augmentation des réparations ;
immobilisations plus fréquentes ;
consommation élevée ;
difficultés d’approvisionnement en pièces ;
perte de fiabilité ;
valeur résiduelle ;
évolution des besoins de l’entreprise.
Lorsque plusieurs de ces facteurs se dégradent simultanément, une comparaison avec le coût d’un remplacement devient pertinente.
Réparer ou remplacer un bus : comment décider ?
Comparez le coût prévisionnel de conservation sur plusieurs années avec celui d’un autre véhicule.
Il ne faut pas uniquement comparer le prix de la prochaine réparation au prix d’achat d’un autre bus.
La bonne comparaison porte sur l’ensemble des coûts futurs probables.
Comment comparer deux bus d’occasion ?
Créez pour chacun une simulation sur une durée identique comprenant :
prix d’achat ;
valeur de revente ;
consommation ;
kilométrage annuel ;
entretien ;
pneus ;
assurance ;
réparations prévisibles.
Vous pourrez alors comparer leur coût total et leur coût au kilomètre.
Sur combien d’années faut-il calculer le TCO ?
Trois à cinq ans constitue souvent une période suffisamment longue pour observer les différences entre plusieurs véhicules, mais la durée doit surtout correspondre à la période pendant laquelle l’entreprise prévoit réellement de conserver le bus.
Pourquoi calculer le TCO sur cinq ans ?
Parce que certaines différences apparaissent difficilement sur une seule année.
Un véhicule plus cher à l’achat peut par exemple compenser progressivement cet écart grâce à une consommation plus faible, moins de réparations ou une meilleure valeur de revente.
Comment calculer le coût d’un bus sur cinq ans ?
Additionnez toutes les dépenses prévues sur cinq ans puis retranchez la valeur de revente estimée :
achat + carburant + entretien + pneus + assurance + réparations + autres dépenses – valeur de revente.
Vous pouvez ensuite diviser le résultat par cinq pour obtenir un coût annuel moyen ou par le kilométrage total pour obtenir un coût kilométrique.
Quel impact a le kilométrage annuel sur le coût ?
Plus le véhicule roule, plus les dépenses variables augmentent : carburant, entretien, pneumatiques et usure.
En revanche, certains coûts fixes sont répartis sur un nombre supérieur de kilomètres, ce qui peut réduire leur poids au kilomètre.
Un bus qui roule beaucoup coûte-t-il forcément plus cher au kilomètre ?
Pas nécessairement.
Il coûte généralement davantage sur l’année, mais certains coûts fixes sont amortis sur davantage de kilomètres.
Il faut donc distinguer coût annuel total et coût par kilomètre.
Comment réduire le coût annuel d’un bus ?
Les principaux leviers sont :
choisir un véhicule adapté à son utilisation ;
comparer le TCO avant l’achat ;
contrôler son historique ;
effectuer l’entretien préventif ;
surveiller la consommation ;
maintenir les pneus à la bonne pression ;
limiter les immobilisations ;
suivre précisément chaque dépense.
Comment réduire le coût du carburant ?
Le choix du véhicule, son entretien, la pression des pneumatiques, l’organisation des trajets et la conduite peuvent influencer la consommation.
Le premier réflexe consiste néanmoins à mesurer précisément la consommation réelle de chaque véhicule.
Pourquoi suivre les dépenses séparément pour chaque bus ?
Cela permet d’identifier les véhicules réellement rentables et ceux dont les coûts augmentent.
Une flotte peut contenir deux véhicules de même modèle présentant des coûts très différents en raison de leur historique et de leur utilisation.
Quelles données faut-il enregistrer pour chaque véhicule ?
Il est pertinent de suivre au minimum :
kilométrage ;
litres de carburant ;
consommation ;
entretien ;
pneus ;
réparations ;
assurance ;
jours d’immobilisation ;
valeur estimée du véhicule.
Ces données permettent progressivement d’obtenir un TCO beaucoup plus précis.
Quelle est la dépense la plus importante d’un autocar ?
Cela dépend de l’utilisation.
Pour un véhicule parcourant beaucoup de kilomètres, le carburant peut représenter l’un des principaux postes liés au véhicule.
Pour le coût complet d’une entreprise de transport, les charges de personnel représentent également une composante majeure.
Un autocar de tourisme coûte-t-il plus cher qu’un bus scolaire ?
Impossible de répondre uniquement à partir de la catégorie du véhicule.
Un autocar de tourisme peut parcourir beaucoup plus de kilomètres, disposer de davantage d’équipements et supporter des coûts différents. À l’inverse, un véhicule scolaire peut être exploité dans des conditions particulières avec de nombreux démarrages et arrêts.
Il faut comparer les conditions réelles d’exploitation.
Quel impact la climatisation a-t-elle sur le coût d’un autocar ?
La climatisation génère des dépenses d’entretien et son fonctionnement peut influencer la consommation énergétique.
Sur un autocar de tourisme, elle constitue cependant un équipement essentiel au confort des passagers et ne peut pas être analysée uniquement comme une dépense à supprimer.
Quel impact la norme Euro peut-elle avoir sur le coût ?
La norme Euro peut influencer la possibilité d’utiliser le véhicule dans certaines zones, sa valeur de revente et l’intérêt qu’il représente pour certains acheteurs.
Elle doit donc être prise en compte lors d’une analyse à moyen ou long terme.
Un bus électrique coûte-t-il moins cher par an ?
Le calcul est différent de celui d’un bus diesel.
Il faut notamment comparer le prix d’achat, le financement, le coût de l’électricité, les infrastructures de recharge, la maintenance, les batteries, le kilométrage et la valeur résiduelle.
Il serait donc incorrect de conclure automatiquement qu’une motorisation est systématiquement moins chère qu’une autre sans étudier l’utilisation réelle.
Comment comparer un bus diesel et un bus électrique ?
Utilisez la même méthode de TCO et la même durée.
Pour le diesel, intégrez notamment carburant et entretien. Pour l’électrique, intégrez électricité, recharge, investissement éventuel dans les infrastructures et paramètres liés aux batteries.
Comparez ensuite le coût total sur la durée d’exploitation envisagée.
Le coût d’achat suffit-il pour fixer le prix d’une prestation de transport ?
Non.
Une entreprise doit connaître son coût complet d’exploitation, qui dépasse largement le prix d’achat du véhicule.
Conducteur, carburant, assurance, entretien, structure, péages et immobilisations doivent notamment être pris en compte pour déterminer la rentabilité d’une prestation.
Comment calculer la rentabilité d’un bus ?
Il faut comparer les recettes générées par le véhicule avec l’ensemble des dépenses nécessaires à son exploitation.
Un véhicule peut avoir un faible coût au kilomètre mais rester peu rentable s’il est insuffisamment utilisé.
Le taux d’utilisation est donc également essentiel.
Un bus immobilisé continue-t-il à coûter de l’argent ?
Oui.
Assurance, financement et certaines charges continuent généralement à courir même lorsque le véhicule ne produit aucun chiffre d’affaires.
Une immobilisation prolongée peut donc fortement dégrader sa rentabilité.
Comment savoir quel bus est le plus rentable avant de l’acheter ?
Il faut définir précisément l’utilisation prévue : kilométrage annuel, type de trajet, nombre de passagers, durée de détention et contraintes d’exploitation.
Comparez ensuite plusieurs véhicules en calculant leur TCO prévisionnel.
Le bus le moins cher sur l’annonce n’est pas nécessairement le plus économique.
Faut-il demander les factures d’entretien avant d’acheter un bus d’occasion ?
Oui, lorsqu’elles sont disponibles.
Les factures et documents d’entretien permettent de mieux connaître les travaux déjà effectués et peuvent aider à identifier les dépenses susceptibles d’arriver prochainement.
Quels points vérifier pour éviter de fortes dépenses après l’achat ?
Il faut notamment contrôler l’état mécanique général, le freinage, les pneumatiques, la suspension, la climatisation, les équipements, les éventuelles fuites, les voyants et l’historique d’entretien.
Une inspection sérieuse avant achat peut éviter de transformer un prix attractif en mauvaise opération.
Faut-il prévoir une réserve financière après l’achat d’un bus d’occasion ?
C’est prudent.
Même après une inspection approfondie, certaines dépenses peuvent apparaître durant les premiers mois d’exploitation.
Il est donc préférable de ne pas consacrer la totalité du budget disponible au seul prix d’achat.
Pourquoi un calculateur de coût annuel est-il utile ?
Un calculateur permet de transformer les caractéristiques d’utilisation du véhicule en estimation personnalisée.
En renseignant notamment le prix d’achat, la durée de détention, le kilométrage annuel, la consommation, le carburant, l’entretien, les pneus, l’assurance et les réparations, l’acheteur peut obtenir une estimation de son coût annuel et de son coût au kilomètre.
Le résultat d’un calculateur de TCO est-il exact ?
Il s’agit d’une estimation.
Le résultat dépend directement des hypothèses saisies et ne peut pas anticiper précisément les futures réparations, l’évolution du prix de l’énergie ou la valeur de revente.
Il constitue néanmoins un excellent outil pour comparer plusieurs scénarios sur une base identique.
Quelle est finalement la meilleure façon de connaître le véritable coût d’un bus ?
Il faut raisonner au-delà du prix d’achat et enregistrer l’ensemble des dépenses pendant toute la durée de détention.
Le calcul le plus utile peut être résumé ainsi :
Prix d’achat – valeur de revente + carburant + entretien + pneus + assurance + réparations + autres coûts liés au véhicule = coût total de possession.
Rapporté au kilométrage parcouru, ce montant permet ensuite d’obtenir le coût réel du bus au kilomètre.
C’est cet indicateur, associé à la fiabilité et à l’adéquation du véhicule avec son activité, qui permet de comparer beaucoup plus efficacement plusieurs bus ou autocars.
Ce qu’il faut retenir sur le coût réel d’un bus
Le prix affiché sur une annonce ne permet jamais, à lui seul, de savoir si un bus est économique.
Pour connaître son véritable coût, il faut raisonner en :
Et pour une entreprise de transport, le meilleur indicateur n’est pas nécessairement le prix d’achat.
C’est souvent le coût total de possession rapporté au kilomètre parcouru.
Un véhicule plus cher mais fiable, correctement entretenu et adapté à son utilisation peut ainsi coûter moins cher sur plusieurs années qu’un bus acheté à bas prix nécessitant rapidement des travaux importants.
Avant d’acheter, il est donc pertinent d’établir un budget sur plusieurs années plutôt que de comparer uniquement les prix des annonces.
Notre société familiale s’est fait une place dans le milieu de la vente du TCP où elle a toujours été reconnue pour son dynamisme et son sérieux envers ses clients.